

(…a proč mi pomáhají myslet jasněji, jednat rychleji a rozhodovat se bez paniky)
Když se řekne „finanční tipy“, většina lidí si představí seznam obecně platných rad. Já ti ale chci ukázat něco jiného – moje vlastní postupy, které používám každý den a které mi pomohly od prostředí, kde byly exekuce a nedostatek peněz běžnou realitou, až k tomu, že dnes investuji, podnikám a tvořím si život podle sebe.
Nejsou to složité teorie z učebnic, ale konkrétní hacky, které mi dávají svobodu, klid i motivaci. A právě tyto čtyři ti dnes chci předat.
1. Opportunity cost – otázka, která stojí mezi impulzem a rozumem
Co to je: když si chci něco koupit, neptám se jen „Kolik to stojí?“. Místo toho se ptám: „Co jiného bych si za tyto peníze mohla dopřát?“
Proč to funguje: opportunity cost není cena v korunách, ale v možnostech. Každé „ano“ pro jednu věc je zároveň „ne“ pro něco jiného. Tahle jednoduchá otázka mě dokáže přepnout z impulzu do rozumného rozhodnutí.
👉 Můj příklad: Díky tomu třeba vím, že když utratím 2 000 Kč za kabelku, vzdám se možnosti jet za tu stejnou částku na víkendový výlet. A pak si vědomě vyberu, co pro mě má větší hodnotu.
Jak to můžeš zavést do praxe:
- Před každým větším nákupem si napiš dvě alternativní věci, které bys za tu částku mohla mít.
- Dej tomu čas – 24 hodin u menších nákupů, týden u větších.
2) Připravená na příležitosti – přehled o portfoliu a chytrá hotovost
Co to je: kromě rezervy mám dvě strategie:
- Menší část hotovosti bokem – na situace, kdy se objeví zajímavá příležitost a potřebuji jednat rychle.
- Přehled o portfoliu – vím, odkud bych mohla přesunout prostředky, kdyby se objevila investice, která by mi pomohla k lepší diverzifikaci.
Proč to funguje: když přijde výhodná investice, nechci panikařit ani složitě hledat peníze. Díky tomu, že pravidelně sleduji své portfolio, vím, kde bych měla rebalancovat, abych posílila diverzifikaci. A zároveň mám připravenou menší hotovost, se kterou můžu na trhu využívat příležitosti.
👉 Můj příklad: dnes vím, že moje portfolio je z velké části v technologických firmách (hold je to tak 😊) a díky růstu BTC mám velkou část prostředků i tam. Pokud se objeví příležitost v jiném sektoru, jsem připravená ji využít – jednak vím, odkud peníze vezmu v rámci rebalancování, a zároveň mám menší část hotovosti, se kterou můžu hned reagovat. A právě teď se mi to děje: své portfolio rebalancuji a část prostředků přesouvám do nemovitostí.
Jak to můžeš zavést do praxe:
- Vyčleň si menší část (např. 5–10 %) jako „opportunity cash“ – ale nepřeháněj to, protože velká hotovost časem ztrácí hodnotu.
- Pokud investuješ sama, sleduj jednou měsíčně, jaké složky portfolia mají největší váhu, a napiš si: „Odkud bych peníze vzala, kdyby přišla příležitost?“
- Pokud investuješ s poradcem, zeptej se ho:
- Jak vypadá moje aktuální diverzifikace?
- Kdy byste doporučil rebalancovat?
- Co byste udělal, kdyby se objevila zajímavá příležitost mimo můj současný mix?
- Jak vypadá moje aktuální diverzifikace?
3) Neinvestuji to, o co „můžu přijít“ – investuji to, co dnes nepotřebuji
Co to je: klasická rada „investujte jen to, o co můžete přijít“ mi nikdy neseděla. Já to mám jinak: investuji peníze, které dnes nepotřebuji, ale v budoucnu s nimi počítám. A právě proto se svému portfoliu aktivně věnuji – aby bylo diverzifikované, riziko rozložené a já měla přehled, co si v budoucnu díky těmto investicím budu moct dovolit.
Proč to funguje: jde o princip odložené spotřeby. Část dnešní spotřeby si vědomě odřeknu, abych si v budoucnu mohla dopřát víc. Ekonomicky je to racionální – peníze, které dnes neutratím, mohou růst a pracovat. Psychologicky mi to navíc dává klid: nemusím se stresovat, že o ně přijdu, protože je stejně teď nepotřebuji. Naopak se těším na to, co mi umožní v budoucnu.
👉 Můj příklad z praxe: investuji vždy s vědomím, že tyto prostředky jednou využiji. Proto mám přehled o svém portfoliu, sleduji, kde mám příliš velkou koncentraci (například v technologických firmách nebo kryptu), a přemýšlím, kam je přesunout, aby portfolio bylo dlouhodobě vyvážené. Díky tomu vím, že až přijde čas, moje peníze mi umožní dosáhnout cílů, které mám – a to je pro mě největší motivace, proč investuji.
Jak to můžeš zavést do praxe:
- Urči částku, kterou delší dobu nepotřebuješ (např. 10–20 % příjmu).
- Přesuň ji hned po výplatě na investiční účet – automatizace je klíč.
- Stanov si dlouhodobé cíle (5, 10, 20 let) a jednou za čas se k nim vrať – vyhodnoť, jestli tvé investice odpovídají tomu, čeho chceš dosáhnout.
4) Mind map – vizuální nástroj, který propojuje strategii s emocemi
Co to je: pro mě je mind mapa způsob, jak mít svoje finance „na jedné stránce“. V jedné jednoduché vizualizaci vidím rezervu, investice, příležitostnou hotovost, krátkodobé i dlouhodobé cíle, rizika i sny, které s financemi souvisí – třeba cestování nebo vzdělávání.
Proč to funguje: díky mind mapě si uvolním hlavu – nemusím držet všechny informace jen v myšlenkách. Vidím jasně vztahy mezi rozhodnutími a hned poznám, kde mám slabé místo nebo naopak prostor pro nové kroky.
👉 Můj příklad z praxe: mind mapu jsem si vytvořila ve chvíli, kdy jsem cítila, že mám příliš mnoho „škatulek“, ale chybí mi velký obraz. Jakmile jsem si to vizualizovala, objevila jsem chyby v alokaci i nové příležitosti. Dnes je to pro mě kontrolní nástroj i motivace – protože když ji otevřu, připomíná mi, že moje finance mají systém a jasný směr.
Jak to můžeš zavést do praxe:
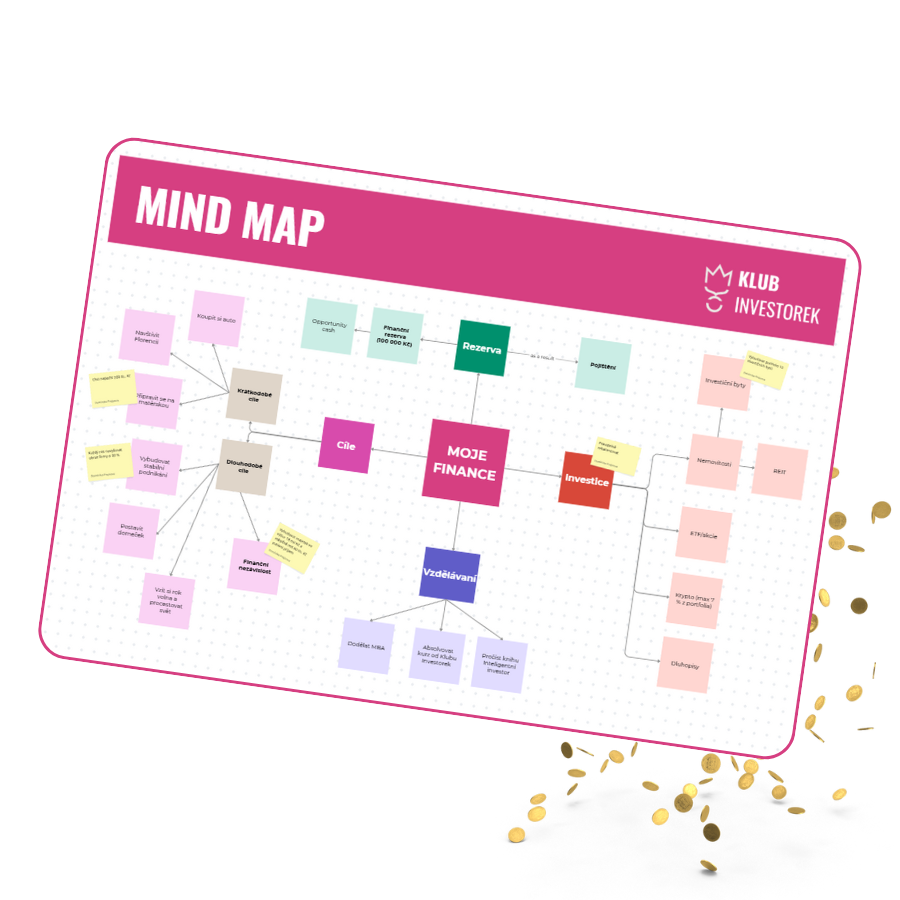
- Vezmi papír nebo aplikaci a napiš doprostřed „Moje finance“.
- Vytvoř větve: Rezerva / Investice / Krátkodobé cíle / Dlouhodobé cíle / Rizika / Vzdělávání / Životní sny (např. cestování, rodina, bydlení).
- Ke každé větvi přidej 2–3 konkrétní akce nebo pravidla.
- Automatizuj – nastav si trvale příkazy nebo si vytvoŕ v telefone pŕipomínky.
- Raz za čas si udělej „mind map check“ – podívej se, co se posunulo a co potřebuje změnu.
Tyto 4 hacky dohromady tvoří systém: opportunity cost mě chrání před impulzy, hotovost mi dává flexibilitu, pravidlo „investuji to, co nepotřebuji“ přináší disciplínu a mind map drží celou strategii pohromadě.
💬 Pro mě finance nikdy nebyly jen o číslech. Jsou hlavně o pocitu klidu, že mám rezervu, o svobodě říct „ano“ věcem, které chci, a „ne“ těm, které nechci. A právě v tom mi tyto hacky každý den pomáhají.
👉 A pokud si chceš zkusit vytvořit svou vlastní mind mapu, stáhni si zdarma moji šablonu v Canvě (nezapomeň si udělat kopii). Uvidíš své finance na jedné stránce – jednoduše, přehledně a hlavně tak, aby tě to motivovalo jít dál za svými cíli.
S láskou
Dominika z Klubu Investorek